Domain plcv.de kaufen?
Wir ziehen mit dem Projekt
plcv.de um.
Sind Sie am Kauf der Domain
plcv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain plcv.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
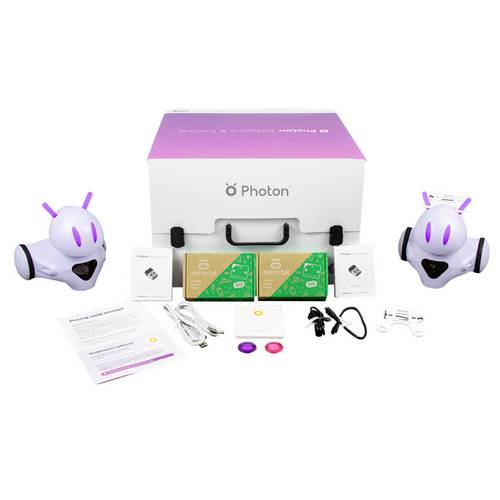
Photon Roboter Fertiggerät PE-RC Robotik & ProgrammierungMit diesem Set können die Schüler den Photon-Roboter mit micro:bit programmieren. Die Kombination der beiden Technologien ermöglicht sowohl die drahtlose als auch die serielle Kommunikation zwischen den Geräten. Der micro:bit steckt voller Technologien, wie dem Temperatursensor, dem Geräuscherkennungssystem oder dem Magnetfeldsensor. Die Kombination der beiden Technologien ermöglicht sowohl eine drahtlose als auch eine serielle Kommunikation zwischen den Geräten. Bereiten Sie die Schüler auf die anspruchsvollsten Programmieraufgaben vor. Verwenden Sie eine spezielle mobile App, um Code durch das Stapeln von Codeblöcken zu lehren, oder fordern Sie sie zum Schreiben ihren eigenen Python- und JavaScript-Code zu schreiben.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
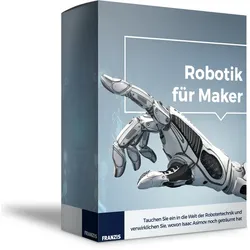
Robotik für MAKERRoboter selbst bauen Autor: Ulli Sommer Roboter zu bauen wurde in den letzten Jahren immer populärer. Das liegt zum einen daran, dass Mikrocontroller und die zusätzliche Peripherie immer günstiger werden, aber auch an Schulen wird mehr in Richtung Mikrocontroller und Robotik unterrichtet. Dieses speziell für Praktiker geschriebene Buch bietet zahlreiche detaillierte Bauanleitungen inklusive Quellcode und Schaltplänen für den Einsteiger sowie für den fortgeschrittenen Roboter-Entwickler. Die Beispielprogramme sowie Schaltpläne können für eigene Entwicklungen übernommen werden und dienen somit als Bausteine für eigene Ideen. Besonderen Wert wurde bei den Anleitungen auf Nachbausicherheit gelegt, und selbstverständlich wurden alle Projekte vom Autor selbst aufgebaut und ausführlich getestet. Durch die zahlreichen Beispiele ist es immer ein gutes Nachschlagewerk, das nicht s...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
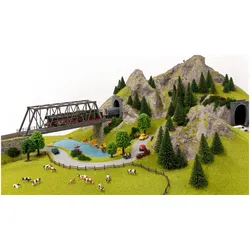
NOCH 60804 H0 Start-Set „Modellbahn-Anlagenbau"Mit dem Start-Set „Modellbahn-Anlagenbau“ von NOCH gelingt der Einstieg in die Gestaltung der eigenen Miniatur-Welt. Es stellt die grundlegenden Materialien bereit, um eine individuelle Modellbahn-Anlage der Spurweite H0 zu erschaffen. Dieses Set enthält: 1x Holzstreben, 40 cm lang, 35 Stück 1x Verbindungsteile, 72 Teile 2x Gelände-Krepp, 90 x 80 cm 1x Fels-Spachtel „Granit“, 400 g Der Aufbau einer eigenen Modellbahn-Landschaft wird mit diesen Komponenten zu einem kreativen Projekt für die ganze Familie. Die Holzstreben und die passenden Verbindungsteile bilden ein stabiles Fundament für das Gelände. Darauf lässt sich das Gelände-Krepp legen, um die Basis für Berge, Hügel und Täler zu formen. Für eine realistische Felsgestaltung sorgt der Fels-Spachtel in Granit-Optik, der sich einfach auftragen und modellieren lässt. So können beeindruckende Gebirgszüge oder einzelne Felsformationen entstehen. Das Set eignet sich für alle ab 8 Jahren und bietet eine hervorragende Grundlage, um die eigene Anlage mit weiteren Elementen wie Tunneln, Brücken, Wiesen und Seen zu erweitern und eine detailreiche Szenerie zu kreieren.168,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Photon Roboter Fertiggerät PE-RC Robotik & ProgrammierungMit diesem Set können die Schüler den Photon-Roboter mit micro:bit programmieren. Die Kombination der beiden Technologien ermöglicht sowohl die drahtlose als auch die serielle Kommunikation zwischen den Geräten. Der micro:bit steckt voller Technologien, wie dem Temperatursensor, dem Geräuscherkennungssystem oder dem Magnetfeldsensor. Die Kombination der beiden Technologien ermöglicht sowohl eine drahtlose als auch eine serielle Kommunikation zwischen den Geräten. Bereiten Sie die Schüler auf die anspruchsvollsten Programmieraufgaben vor. Verwenden Sie eine spezielle mobile App, um Code durch das Stapeln von Codeblöcken zu lehren, oder fordern Sie sie zum Schreiben ihren eigenen Python- und JavaScript-Code zu schreiben.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Faac -Platte Und Hintere Befestigung Für Automatisierung - Faa72840065FAAC-Platte und hintere Befestigung fr Automatisierung . Platte und hintere Befestigung. Befestigungszubehr fr Automatisierung. Hauptmerkmale: Platten- und hintere Befestigung Befestigungszubehr fr Automatisierung berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes. Prfen Sie vor dem Kauf, ob der Code mit dem Gert, der Serie oder der Automatisierung bereinstimmt, an der die Komponente installiert werden soll. Marke FAAC Produktcode FAA72840065 Name FAAC-Platte und hintere Befestigung fr Automatisierung Ersatzteiltyp Untersttzung Platte Platten- und hintere Befestigung Zubehr Befestigungszubehr fr Automatisierung Merkmal berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes.19,81 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rechtshandbuch AnlagenbauRechtshandbuch Anlagenbau , Praxisfragen deutscher und internationaler Anlagenbauprojekte , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20201206, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Baurecht##~Beck Baurecht##, Redaktion: Bock, Yves~Zons, Jörn, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 798, Keyword: Anlagebauverträge; Haftung Anlagebau; FIDIC Musterverträge; ICC Model Contract; EPCM Vertrag, Fachschema: Baurecht / Normen~Vergabe - Vergaberecht~Recht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XL, Seitenanzahl: 798, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 246, Breite: 175, Höhe: 50, Gewicht: 1489, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406644658, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.